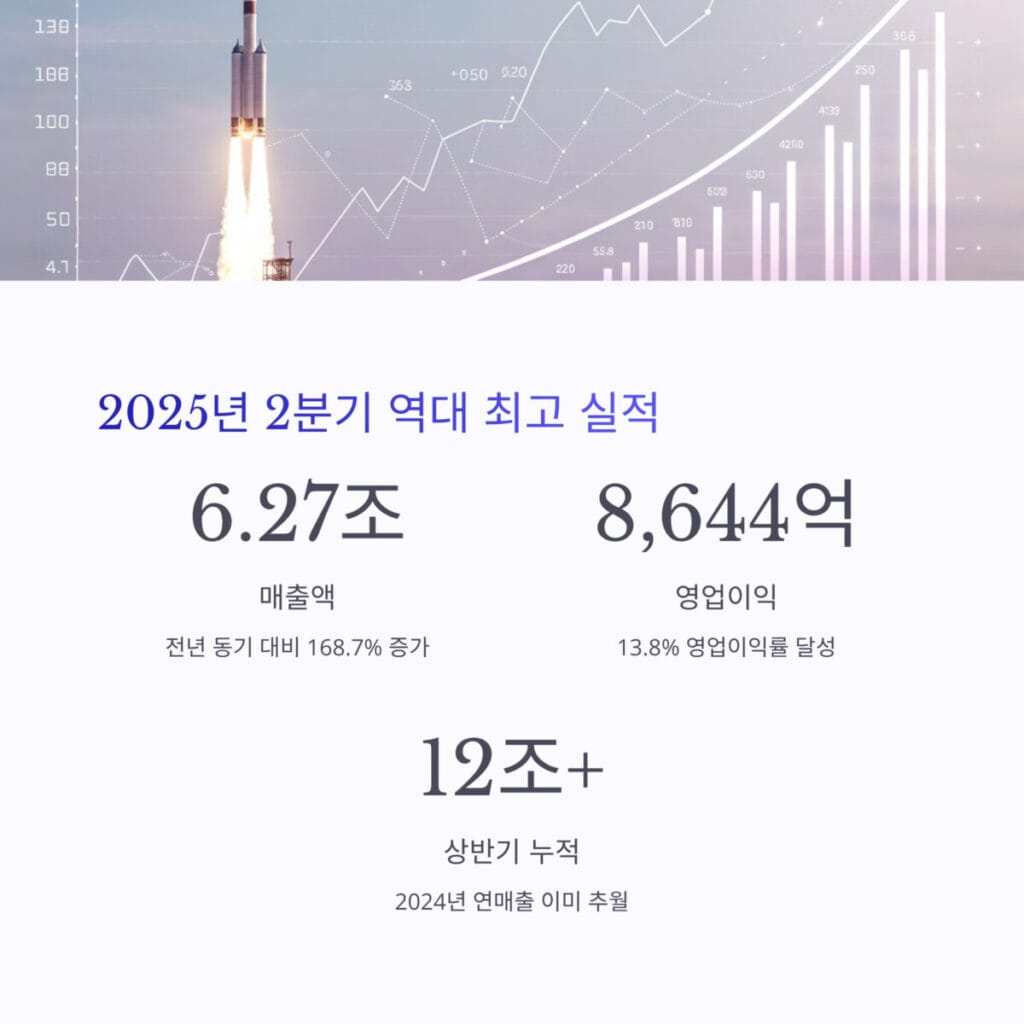
한화에어로스페이스가 2025년 2분기 역대 최대 실적을 기록하며 방산부문 성장의 새로운 전환점을 맞고 있습니다. 한화에어로스페이스 실적 분석을 통해 살펴보면, 2분기 매출 6조2,735억원으로 전년 동기 대비 168.7% 급성장하며 영업이익률 13.8%를 달성했습니다.
특히 군용기·엔진 매출 확대와 K9 자주포 수출 호조, 그리고 항공기 부품 실적 성장이 수익성 개선의 핵심 동력으로 작용하고 있습니다. 이번 포스팅에서는 한화에어로스페이스의 폭발적인 실적 성장 배경과 향후 투자 전략을 상세히 분석해드리겠습니다.
2025년 2분기 최신 실적 현황
한화에어로스페이스 실적 분석의 가장 큰 화두는 2025년 2분기에 나타난 폭발적인 성장입니다. 회사는 매출과 영업이익 모든 부문에서 역대 최고치를 기록하며, 방산부문 성장의 슈퍼사이클을 입증했습니다.
분기별 실적 비교표
| 분기 | 매출(억원) | 영업이익(억원) | 영업이익률 | 순이익(억원) | 전년동기 대비 성장률 |
|---|---|---|---|---|---|
| 2025/2Q | 62,735 | 8,644 | 13.8% | 2,877 | +168.7% |
| 2024/2Q | 23,348 | 3,375 | 14.5% | 1,599 | 기준분기 |
| 상반기 누적 | 120,000+ | – | – | – | 연매출 추월 |
이번 한화에어로스페이스 실적 분석에서 가장 주목할 점은 상반기 누적 매출이 12조원을 돌파하여 2024년 연매출을 상반기만에 추월했다는 사실입니다. 이는 방산부문 성장의 가속화를 보여주는 명확한 지표입니다.
사업 부문별 실적
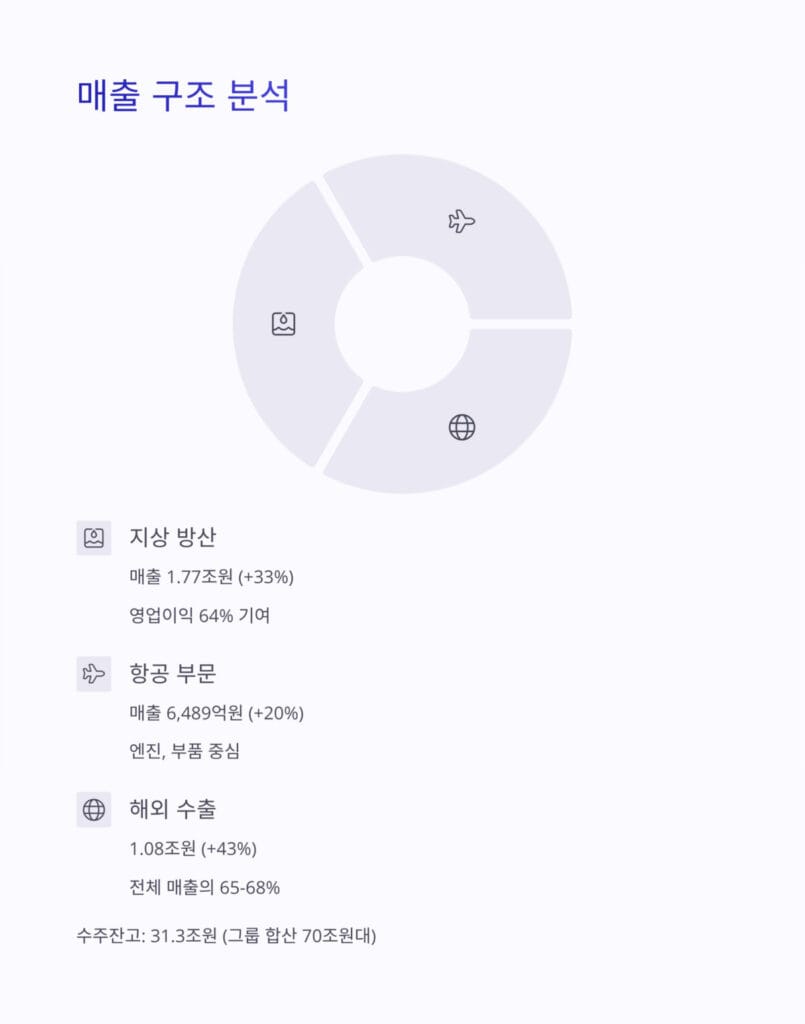
군용기·엔진 매출과 K9 자주포 수출이 전체 실적을 견인했습니다. 지상 방산 부문은 매출 1조7,732억원(+33%), 영업이익 5,543억원(+113.2%)을 기록했고, 항공 부문은 매출 6,489억원(+20%)을 달성했습니다.
한화에어로스페이스 매출 구조 분석
한화에어로스페이스 실적 분석에서 매출 구조를 정확히 파악하는 것은 회사의 미래 성장성을 예측하는 데 매우 중요합니다. 한화에어로스페이스는 방산부문 성장을 중심으로 군용기·엔진 매출과 항공기 부품 실적이라는 다각화된 포트폴리오를 구축하고 있습니다.
사업 부문별 매출 구성
한화에어로스페이스 실적 분석의 핵심은 지상 방산 부문이 전체 영업이익의 64%를 차지한다는 점입니다. 이는 방산부문 성장이 회사의 핵심 수익원임을 의미합니다.
| 사업 부문 | 매출(억원) | 영업이익 기여도 | 성장률 | 특징 |
|---|---|---|---|---|
| 지상 방산 | 17,732 | 64% | +33% | K9 자주포, 천무 중심 |
| 항공 부문 | 6,489 | 일시적 적자 | +20% | 엔진, 부품 |
| 수출 | 10,834 | 높음 | +43% | 해외 수출 65-68% |
수주잔고 현황
한화에어로스페이스 실적 분석에서 빼놓을 수 없는 부분은 수주잔고입니다. 2025년 1분기 기준 31.3조원의 수주잔고를 보유하고 있으며, 그룹 방산 계열 합산 시 70조원대에 달합니다.
수주잔고 구성표
| 구분 | 금액 | 특징 | 납품 시기 |
|---|---|---|---|
| 단독 수주잔고 | 31.3조원 | 안정적 매출 기반 | 2025-2028년 |
| 그룹 합산 | 70조원대 | 계열사 시너지 | 중장기 |
| K9 자주포 | 다수 계약 | 인도, 폴란드 등 | 진행 중 |
| 천무 | 확대 중 | 중동, 유럽 | 하반기 빅딜 |
3가지 핵심 실적 포인트
한화에어로스페이스 실적 분석을 통해 도출한 3가지 핵심 실적 포인트는 향후 투자 전략의 중요한 근거가 됩니다.
1. 군용기·엔진 매출 고성장
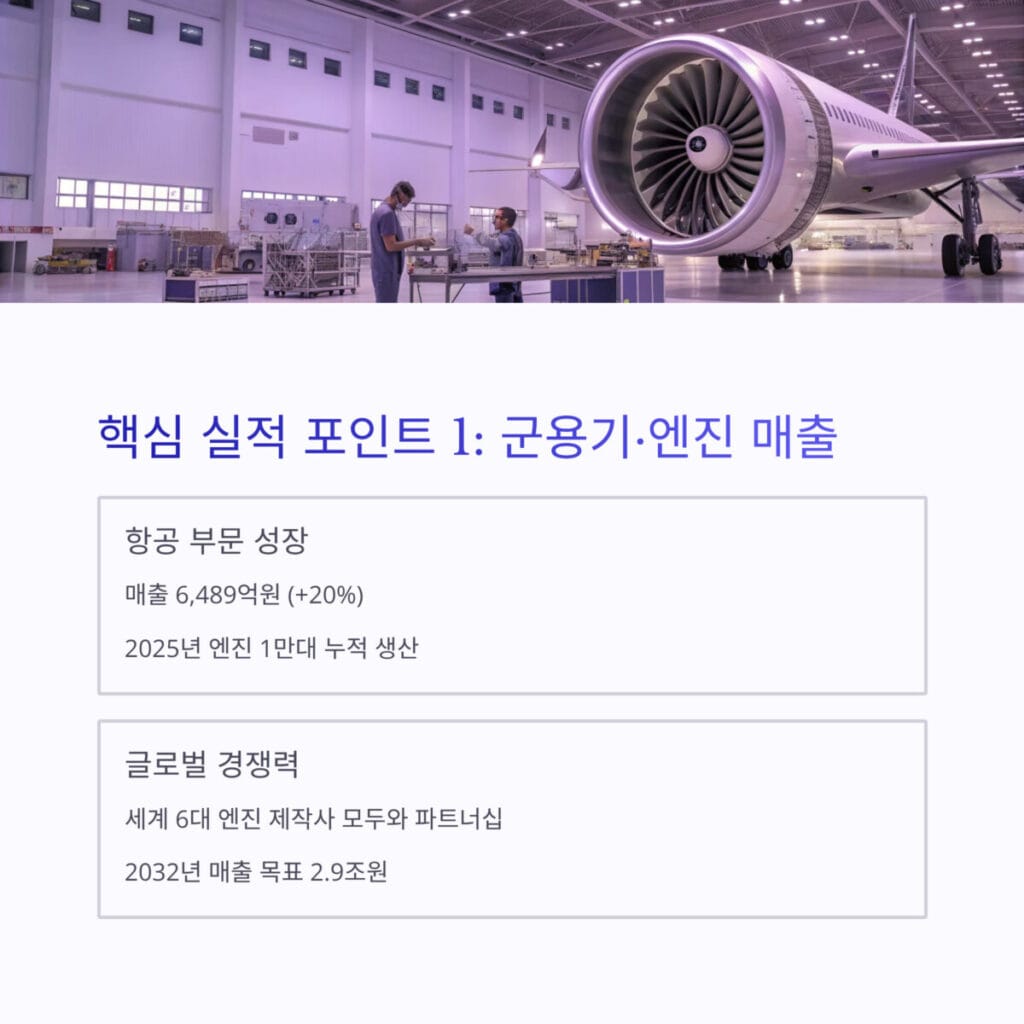
군용기·엔진 매출은 한화에어로스페이스의 강력한 성장 동력입니다. 항공 부문 매출 6,489억원으로 20% 성장하며, 군수 엔진을 중심으로 한 기술력이 글로벌 시장에서 인정받고 있습니다.
항공 부문 성장 요인:
- KF-21 국산엔진, 미국·유럽 GTF/RSP 부품 등 글로벌 공급 확대
- 2025년 1만대 누적 생산 및 창원 스마트공장 가동 시작
- 세계 6대 엔진 제작사 모두와 파트너십 구축
- 2032년 엔진부품 글로벌 매출 2.9조원 목표
엔진 사업 현황표
| 구분 | 현재 실적 | 목표 | 특징 |
|---|---|---|---|
| 누적 생산 | 1만대 | 지속 확대 | 기술력 입증 |
| 글로벌 파트너 | 6대 엔진사 | 확대 중 | 시장 점유율 |
| 매출 목표 | 6,489억원 | 2.9조원(2032년) | 장기 성장 |
군용기·엔진 매출의 핵심은 군수 엔진(전투기·헬리콥터/드론) 중심의 기술력과 글로벌 공급망에서의 경쟁력입니다.
2. K9 자주포 수출 및 방산 수출 슈퍼사이클
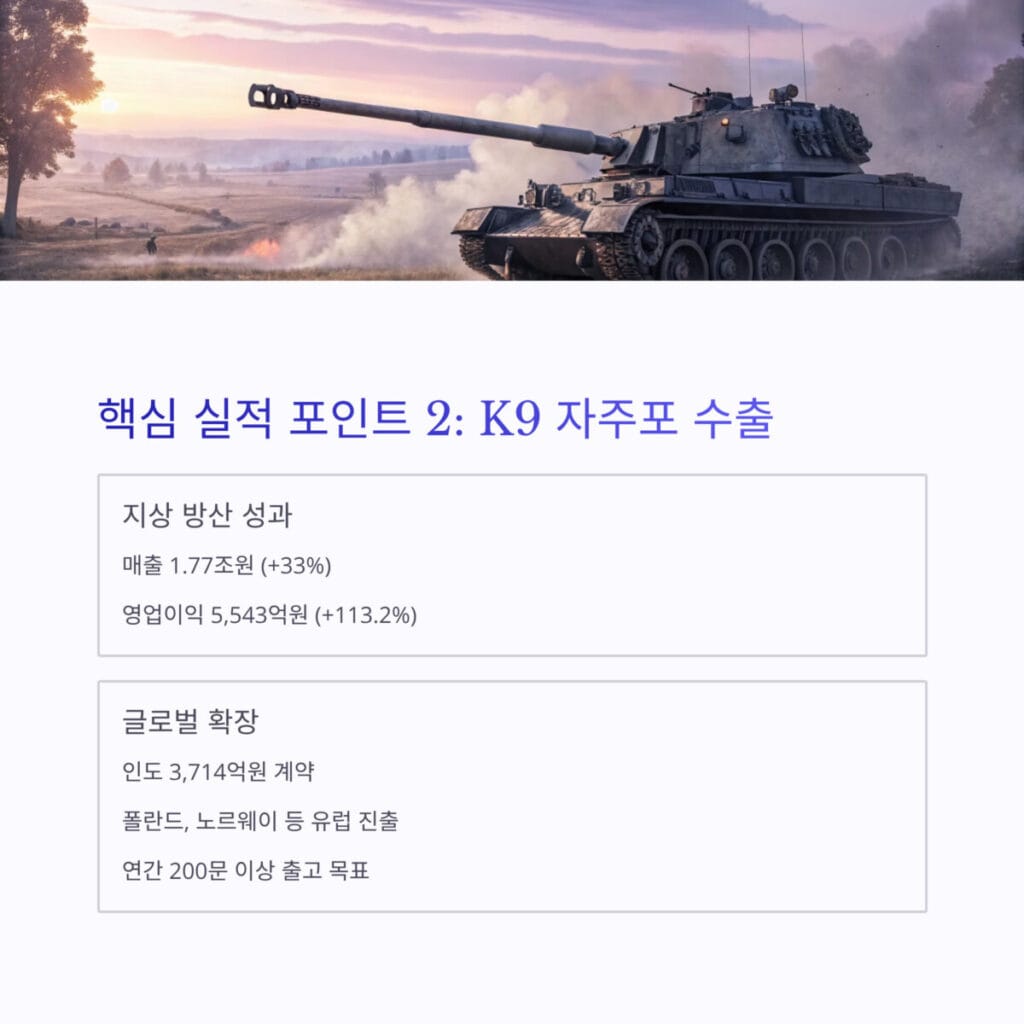
K9 자주포 수출은 한화에어로스페이스의 가장 강력한 수익 창출원입니다. 지상 방산 부문이 2분기 매출 1조7,732억원(+33%)으로 전체 영업이익의 64%를 기여하고 있습니다.
K9 자주포 수출 성과:
- 인도 2차 수출계약 3,714억원 (2030년 9월까지 공급)
- 폴란드·노르웨이·에스토니아·체코 등 유럽 프로젝트 다수 진행
- 2025년 연간 출고 200문 이상 목표
- 2025년 유럽·아시아 신규 대형수주 추진
K9 자주포 수출 현황표
| 수출국 | 계약 규모 | 납품 시기 | 진행 상황 |
|---|---|---|---|
| 인도 | 3,714억원 | ~2030년 9월 | 2차 계약 체결 |
| 폴란드 | 대규모 | 진행 중 | 유럽 거점 |
| 노르웨이 | 확정 | 진행 중 | 북유럽 시장 |
| 기타 유럽 | 다수 | 2025년 | 신규 수주 |
다연장 로켓 천무도 주목할 만한 성과를 보이고 있습니다. 2분기 인도물량이 대폭 증가했으며, 올해 인도 50문에서 80문으로 상향 조정되었습니다. 중동·유럽 신규 수주(루마니아/사우디 등)도 진행 중이어서 하반기 빅딜 가능성이 높습니다.
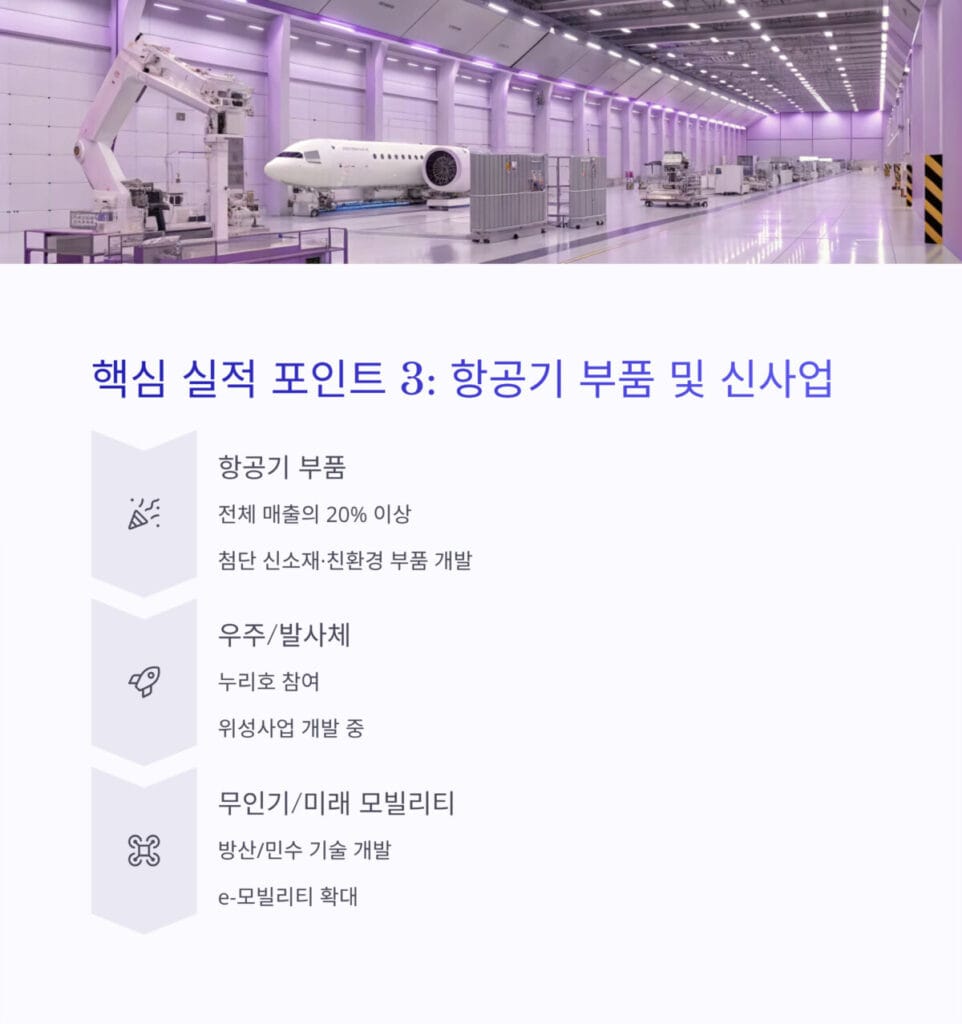
3. 항공기 부품 실적과 미래 신사업 경쟁력
항공기 부품 실적은 한화에어로스페이스의 미래 성장을 이끌 중요한 동력입니다. 세계 6대 엔진 제작사 모두와 파트너십을 구축하고 있으며, 글로벌 GTF(차세대 엔진) 및 민수/군수 부품을 대량 공급하고 있습니다.
항공기 부품 사업 성과:
- 부품 매출이 연 전체의 20% 이상 차지
- 첨단 신소재·친환경 부품(저탄소·고효율) 중심 개발
- 국내외 항공사·원청사와 장기부품 사업 연장
- 부품 다각화·친환경 엔진 매출 지속 증가
미래 신사업 현황표
| 사업 분야 | 진행 상황 | 목표 시장 | 성장 잠재력 |
|---|---|---|---|
| 우주/발사체 | 누리호 참여 | 우주산업 | 높음 |
| 위성 사업 | 개발 중 | 위성통신 | 매우 높음 |
| 무인기 | 기술 개발 | 방산/민수 | 높음 |
| 친환경 모빌리티 | 확대 중 | e-모빌리티 | 중간 |
항공기 부품 실적의 핵심은 발사체(누리호)·위성·무인기 등 신규 성장사업의 매출 순차 반영과 위성·무인화·ICT·방산융합 등 미래 산업 다각화입니다.
2025년 상반기 누적 실적 종합
한화에어로스페이스 실적 분석을 완성하기 위해 상반기 누적 실적을 종합적으로 살펴보겠습니다.
상반기 누적 실적표
| 구분 | 2025년 상반기 | 2024년 연간 | 비교 |
|---|---|---|---|
| 총 매출 | 12조원 돌파 | 12조원 미만 | 상반기에 연매출 추월 |
| 방산 수출 | 1조834억원(2Q) | – | +43% 성장 |
| 수주잔고 | 31.3조원 | – | 3년치 이상 확보 |
| 방산부문 성장 | 전체 64% 기여 | – | 핵심 수익원 |
상반기 누적 기준으로 볼 때, 한화에어로스페이스 실적 분석은 방산부문 성장이 전례 없는 수준으로 가속화되고 있음을 보여줍니다. 특히 방산 수출비중이 65-68%에 육박하며 글로벌 방산 기업으로서의 위상을 확고히 하고 있습니다.
주가 흐름 및 투자 전략
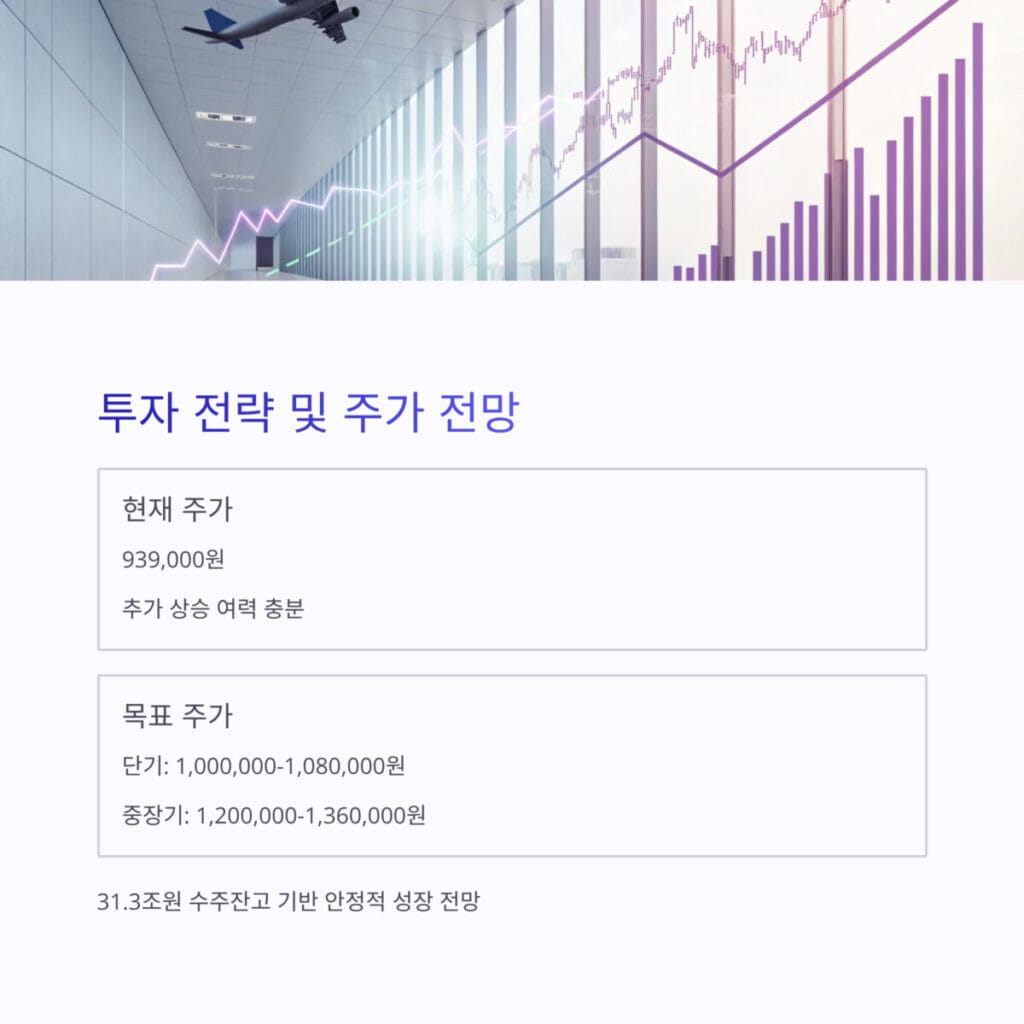
한화에어로스페이스 실적 분석을 바탕으로 한 투자 전략을 수립해보겠습니다. 2025년 8월 1일 종가 기준 939,000원에서 거래되고 있으며, K9 자주포 수출 확대와 군용기·엔진 매출 성장에 따른 상승 모멘텀이 지속되고 있습니다.
기술적 분석 및 목표 가격
현재 주가는 방산부문 성장과 항공기 부품 실적 개선이 일부 반영된 상태입니다. 한화에어로스페이스 실적 분석을 종합한 결과, 추가 상승 여력이 충분한 것으로 판단됩니다.
투자 전략표
| 주가 구간 | 투자 전략 | 근거 |
|---|---|---|
| 1,300,000-1,360,000원 | 상방 업사이드 | 하반기 대형수주·글로벌 미래사업 |
| 1,200,000-1,250,000원 | 목표주가 | 증권사 다수, 수주 슈퍼사이클 반영 |
| 1,000,000-1,080,000원 | 단기 분할매도 | 단기 수급·과열구간 이익실현 |
| 939,000원 (현재) | 보유 또는 추가 매수 | 목표주가 대비 상승 여력 |
| 900,000-920,000원 | 하락 방어선 | 실적쇼크·정책 변수시 분할매수 |
중장기 투자 포인트
한화에어로스페이스 실적 분석에서 도출된 중장기 투자 포인트는 다음과 같습니다.
- 31.3조원 수주잔고 기반의 안정적 매출 성장
- K9 자주포 수출의 글로벌 시장 확대 지속
- 군용기·엔진 매출의 기술 경쟁력 우위
- 항공기 부품 실적의 미래 신사업 확장
투자 시 주의사항과 전망
한화에어로스페이스 실적 분석을 마무리하며, 투자 시 고려해야 할 주요 요인들을 점검해보겠습니다.
주요 성장 동력
긍정적 요인:
- 방산부문 성장 슈퍼사이클과 31.3조원 수주잔고
- K9 자주포 수출 글로벌 확산과 200문 이상 연간 출고
- 군용기·엔진 매출 기술력과 세계 6대 엔진사 파트너십
- 항공기 부품 실적 2032년 2.9조원 목표와 신사업 다각화
주요 리스크 요인
위험 요인:
- 글로벌 정책 변화와 수출환경 불확실성
- 단기 실적 기복과 경쟁 심화 가능성
- 환율 변동과 원자재 가격 상승 압력
- 항공 부문 일시적 적자와 구조조정 비용
향후 전망
한화에어로스페이스 실적 분석을 종합하면, 회사는 다음과 같은 긍정적 요인들을 보유하고 있습니다.
장기 성장 전망:
- 글로벌 방산부문 성장 트렌드와 지정학적 리스크 증가
- K9 자주포 수출의 유럽·아시아 시장 확산
- 군용기·엔진 매출의 차세대 기술 선도권 확보
- 우주·위성·무인기 등 항공기 부품 실적 신사업 성장
한화에어로스페이스 포스팅 결론
한화에어로스페이스 실적 분석을 통해 살펴본 결과, 회사는 방산부문 성장 슈퍼사이클을 바탕으로 군용기·엔진 매출, K9 자주포 수출, 항공기 부품 실적이라는 3가지 핵심 실적 포인트를 통해 지속적인 성장을 실현하고 있습니다.
한화에어로스페이스 실적 분석을 바탕으로 한 투자 결정 시에는 방산 수출 동향, 엔진 기술 경쟁력, 그리고 글로벌 항공우주 시장의 변화를 지속적으로 모니터링하시기 바랍니다. 지난 시간에 포스팅한 풀무원 실적 분석! 간편식·해외 매출 증가 중심 3가지 수익성 포인트 포스팅이 궁금하시다면 해당 링크를 클릭해 주세요.
한화에어로스페이스 실적 분석 관련 자주 묻는 질문(FAQ)
Q: 한화에어로스페이스의 주요 경쟁우위는 무엇인가요?
A: 한화에어로스페이스의 주요 경쟁우위는 K9 자주포와 천무 등 방산 제품의 글로벌 기술력과 31.3조원의 수주잔고입니다. 세계 6대 엔진 제작사 모두와 파트너십을 구축하고 있으며, 2032년 엔진부품 글로벌 매출 2.9조원을 목표로 하는 기술 경쟁력을 보유하고 있습니다.
Q: 방산 수출의 성장 가능성은?
A: 방산 수출은 2분기 1조834억원으로 43% 성장했으며, 전체 수출비중이 65-68%에 달합니다. K9 자주포는 인도 2차 계약 3,714억원과 폴란드·노르웨이 등 유럽 다수 프로젝트가 진행 중이며, 천무는 중동·유럽 신규 수주로 하반기 빅딜 가능성이 높습니다.
Q: 항공 부문 적자 전환의 원인과 회복 전망은?
A: 항공 부문은 매출 6,489억원으로 20% 성장했지만 일회성 비용과 RSP 손실로 120억원 적자를 기록했습니다. 이는 구조조정 과정의 일시적 현상으로, 군수 엔진과 신제품 중심의 성장세는 지속되고 있어 점진적 회복이 예상됩니다.
Q: 미래 신사업의 성장 잠재력은?
A: 우주/발사체(누리호), 위성, 무인기 등 신규 성장사업의 매출이 순차적으로 반영되고 있습니다. 위성·무인화·ICT·방산융합 등 미래 산업 다각화를 통해 민수/모빌리티/원천기술 분야로 사업을 확장하며, 친환경 선박·e-모빌리티 등 비방산 사업도 확대하고 있습니다.