안트로젠 실적 분석 결과를 보면 전형적인 파이프라인 기반 바이오 기업의 특징이 나타납니다.
2026년 3월 10일 종가 55,600원을 기록하며 52주 신고가 부근에 위치해 있으나 매출액 대비 과도한 R&D 비용 지출로 인해 적자가 지속되고 있는 상황입니다. 줄기세포 치료제의 임상 성공 가능성에 무게를 둔 전략적 판단이 필요한 시점입니다.
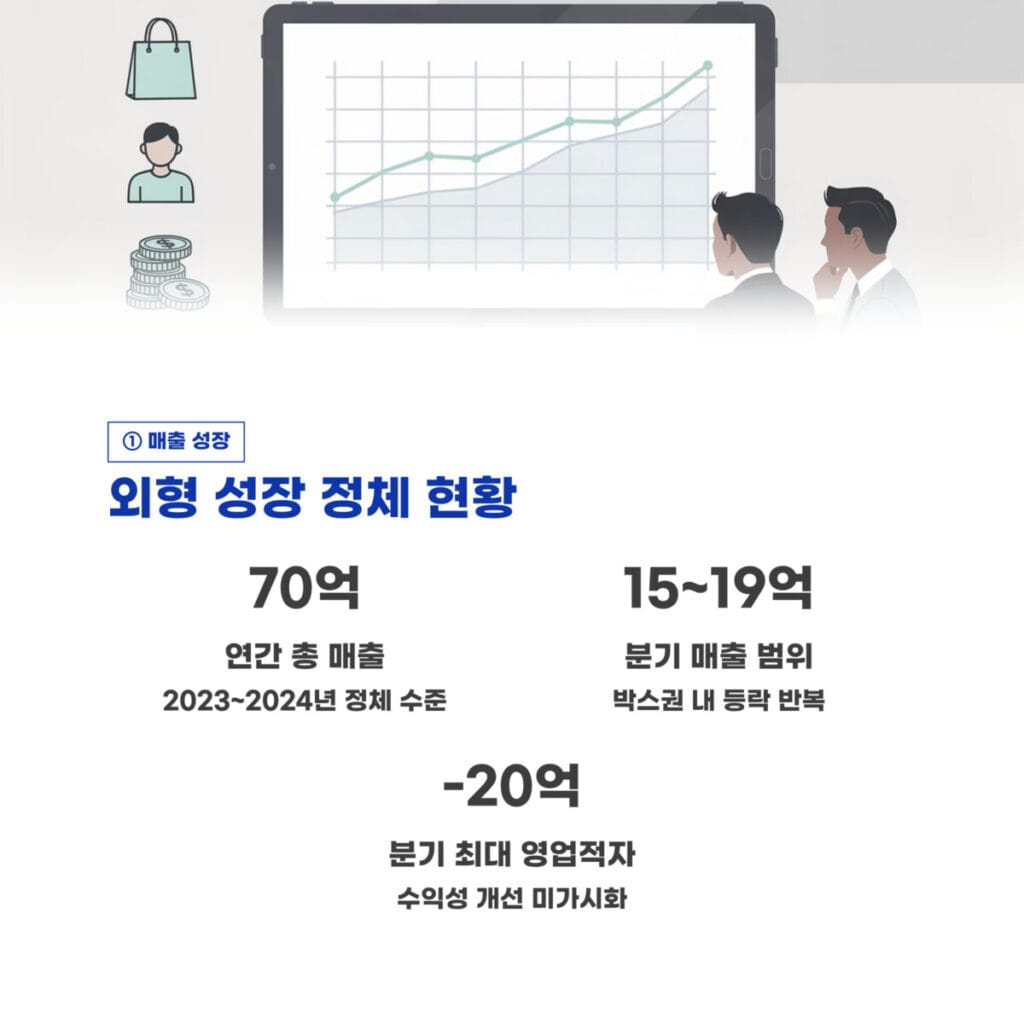
분기별 매출 규모 변화와 외형 성장 정체 현황
안트로젠 실적 분석 첫 번째 핵심은 분기별 매출 추이입니다. 2023년과 2024년 분기 매출은 1,5억원에서 1,9억원 사이의 박스권에 머무르며 정체된 모습을 보였습니다.
연간 총 매출액은 약 70억원 수준으로 외형 성장이 멈춘 상태이며 영업적자는 분기당 최대 20억원까지 발생하고 있습니다. 실질적인 제품 매출을 통한 수익성 개선은 아직 가시화되지 않고 있다는 점이 주요 지표로 확인됩니다.
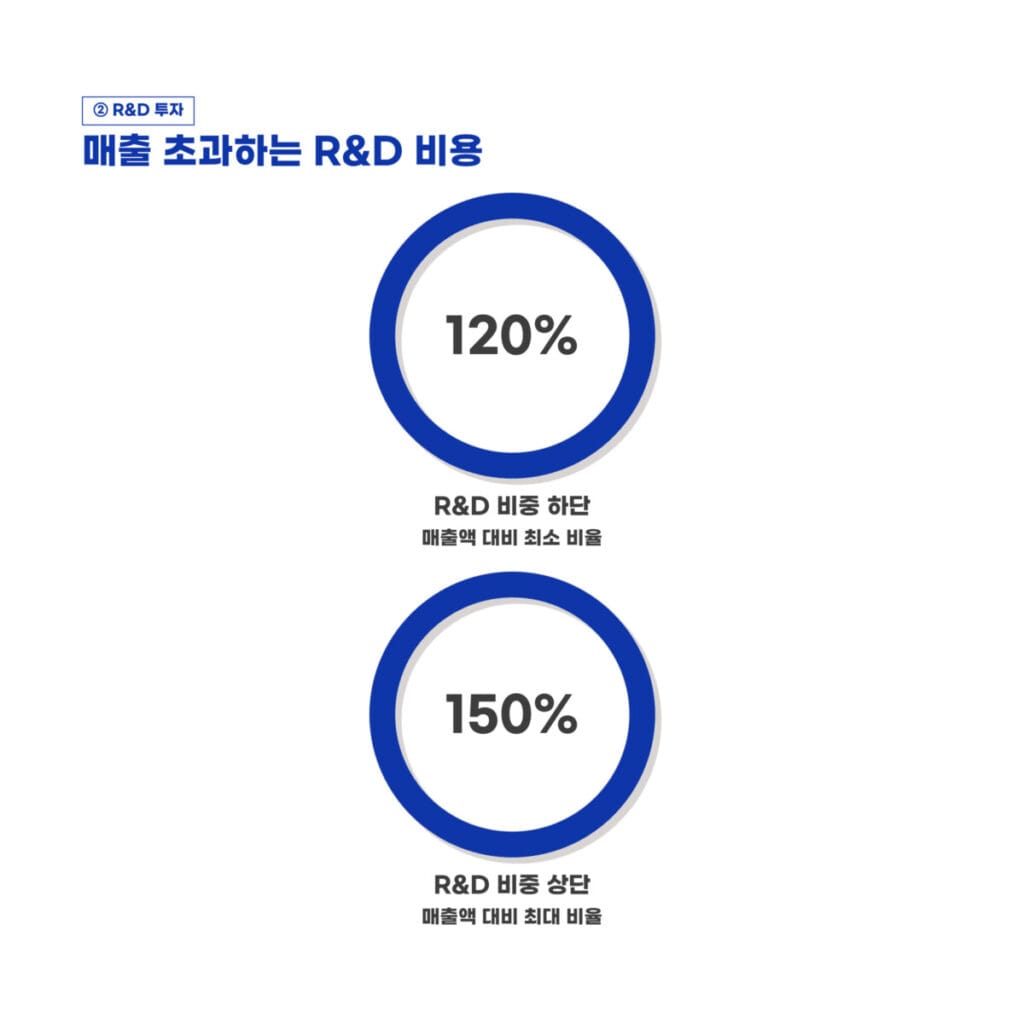
연구개발 비용 구조와 매출액 대비 투자 비중 분석
안트로젠 실적 분석 두 번째 포인트인 R&D 비용 구조를 살펴보겠습니다. 2024년 기준 R&D 비용은 약 90억원으로 이는 연간 총 매출액인 70억원을 상회하는 공격적인 수치입니다.
매출액 대비 R&D 비중이 120%에서 150%에 달하는 이러한 투자 성향은 파이프라인 성공에 대한 회사의 강한 의지를 보여주는 데이터입니다. 중요한 포인트는 높은 투자 비중이 미래 가치로 연결될 수 있는지 여부입니다.
현금 흐름과 재무 안정성 및 추가 자금 조달 가능성
재무 안정성 측면에서 안트로젠 실적 분석 결과는 다소 주의가 필요합니다. 5년 연속 영업 적자가 누적되면서 이익잉여금 결손액이 100억원을 넘어선 상태입니다.
자산 총계는 1,500억원 수준을 유지하고 있으나 영업 현금흐름이 지속적으로 마이너스를 기록하고 있어 향후 1년 이내에 CB 발행이나 유상증자를 통한 추가 자금 조달 리스크가 존재합니다. 핵심 수치는 자본 잠식 없이 임상을 지속할 수 있는 체력 확보입니다.
| 주요 지표 항목 | 핵심 데이터 수치 |
|---|---|
| 현재가 (2026년 3월 10일) | 55,600원 |
| 시가총액 규모 | 5,500억원 |
| 연간 R&D 비용 | 90억원 |
| 주가순자산비율 (PBR) | 4.76배 |
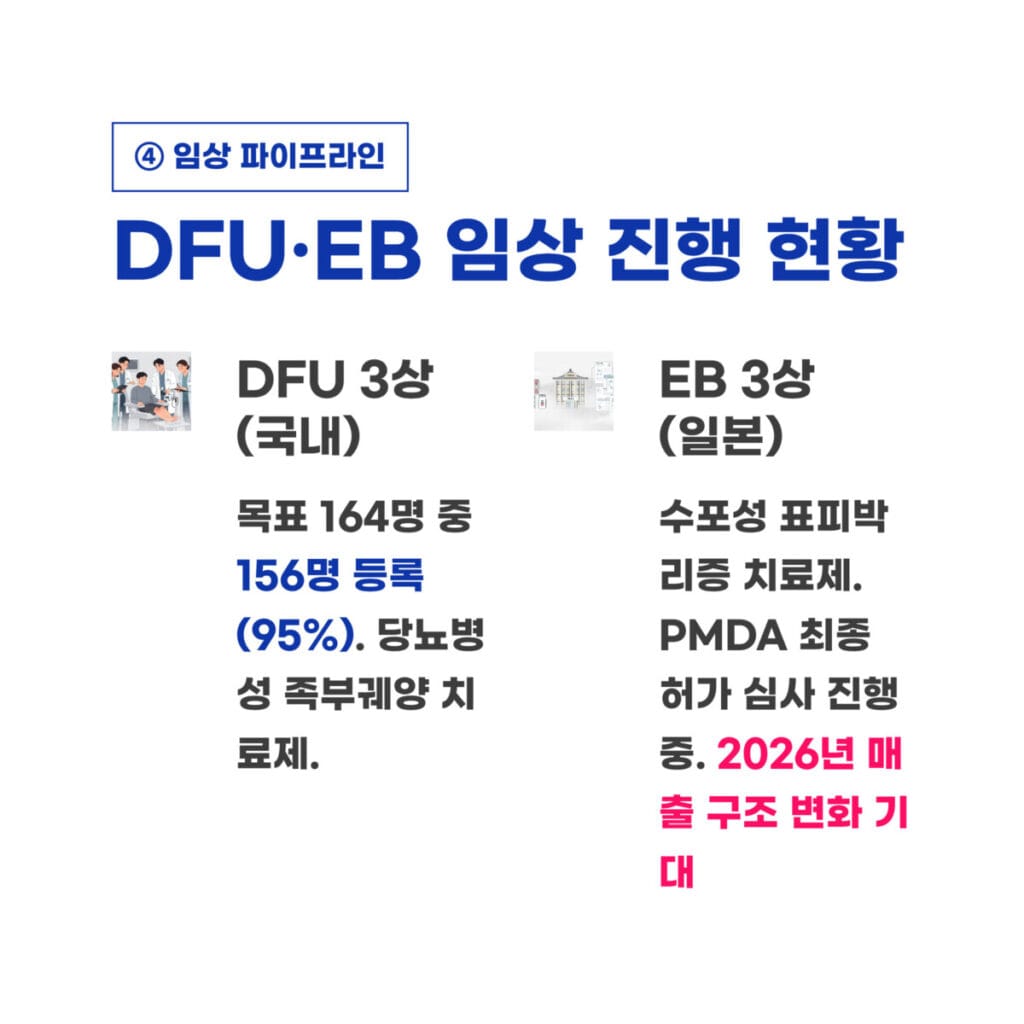
주요 임상 파이프라인인 DFU와 EB의 진행 단계
임상 파이프라인의 성과는 안트로젠 실적 분석 가치를 결정하는 가장 큰 변수입니다. 국내에서 진행 중인 당뇨병성 족부궤양 치료제 DFU 3상은 목표 인원 164명 중 156명이 등록되어 95%의 달성률을 보이고 있습니다.
일본에서는 수포성 표피박리증 치료제인 EB의 3상 결과 보고서가 제출되어 PMDA의 최종 허가 심사가 진행 중입니다. 중요한 포인트는 이 허가 승인이 2026년 매출 구조를 근본적으로 바꿀 수 있다는 사실입니다.
기술이전 계약 가능성과 과거 900억원 규모 성과
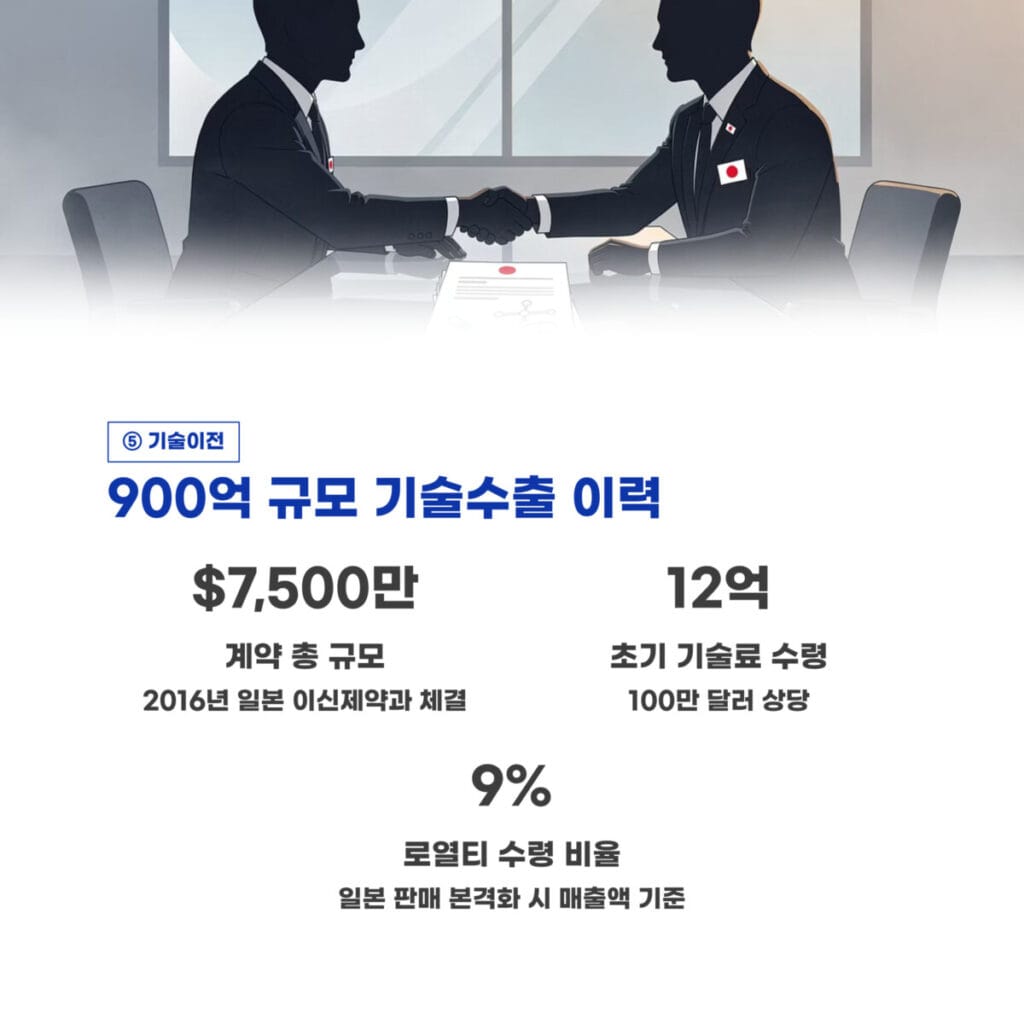
기술이전 계약 가능성 또한 안트로젠 실적 분석 시 간과할 수 없는 요소입니다. 회사는 이미 2016년 일본 이신제약과 총 7,500만 달러 규모의 기술수출을 성사시킨 이력이 있습니다.
한화로 약 900억원에 달하는 대형 계약으로 당시 초기 기술료 100만 달러인 12억원을 수령했습니다. 향후 일본 내 판매가 본격화될 경우 매출액의 9%를 로열티로 수령하게 되어 장기적인 현금 창출원 역할을 할 것으로 기대됩니다.
적정 매도가격 분석과 밸류에이션 리스크 관리 전략
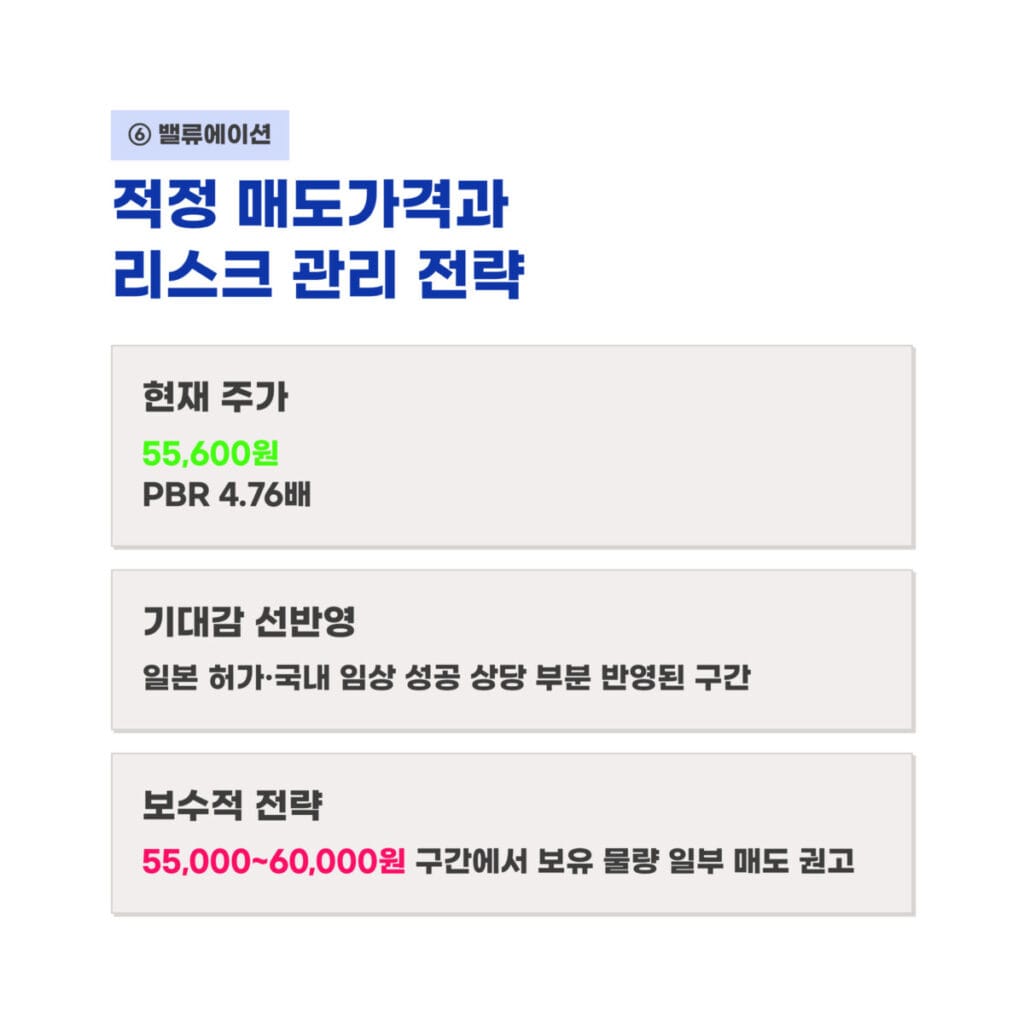
안트로젠 실적 분석 마지막 단계로 적정 매도가격을 점검해 보겠습니다. 현재 55,600원 주가는 PBR 4.76배로 자산 가치 대비 높은 프리미엄이 붙어 있는 상태입니다. 일본 허가 승인과 국내 임상 성공에 대한 기대감이 상당 부분 선반영된 구간입니다.
따라서 55,000원에서 60,000원 사이의 가격대에서는 보유 물량의 일부를 매도하여 수익을 확정 짓는 보수적인 접근이 리스크 관리 측면에서 유리할 것으로 보입니다. 지난 시간에 포스팅한 제이씨케미칼 실적 분석, 4,575원 상한가 달성 및 2026년 턴어라운드 전략 포스팅이 궁금하시다면 해당 링크를 클릭해 주세요.
자주 묻는 질문 FAQ
질문 1: 안트로젠 실적 분석 결과 적자가 지속되는 이유는 무엇인가요?
답변 1: 안트로젠 실적 분석 상의 적자 주된 원인은 연 매출 70억원을 상회하는 90억원 규모의 과감한 R&D 투자와 글로벌 임상 비용 지출 때문입니다.
질문 2: 현재 보유한 현금 자산으로 임상 지속이 가능한가요?
답변 2: 자산 총계 1,500억원 중 현금성 자산 비중이 일정 수준 유지되고 있어 당장의 운영에는 문제가 없으나 장기적으로는 추가 자금 조달이 필요할 수 있습니다.
질문 3: 일본 이신제약과의 계약에서 기대되는 로열티 수익은 어느 정도인가요?
답변 3: 총 7,500만 달러 규모의 계약 조건에 따라 일본 내 판매가 개시되면 매출의 9%를 로열티로 수령하게 되어 향후 실적 개선에 크게 기여할 전망입니다.